신생아 특례대출 조건·한도·금리 총정리 (2026)
신생아 특례대출은 최근 2년 내 출산한 가구에 낮은 특례금리로 주택구입(디딤돌)·전세(버팀목) 자금을 빌려주는 주택도시기금 정책 대출입니다. 일반 디딤돌·버팀목보다 소득요건이 완화되고 금리가 낮습니다.
← 밀어서 넘기기 →
공통 자격 요건
| 항목 | 기준 |
|---|---|
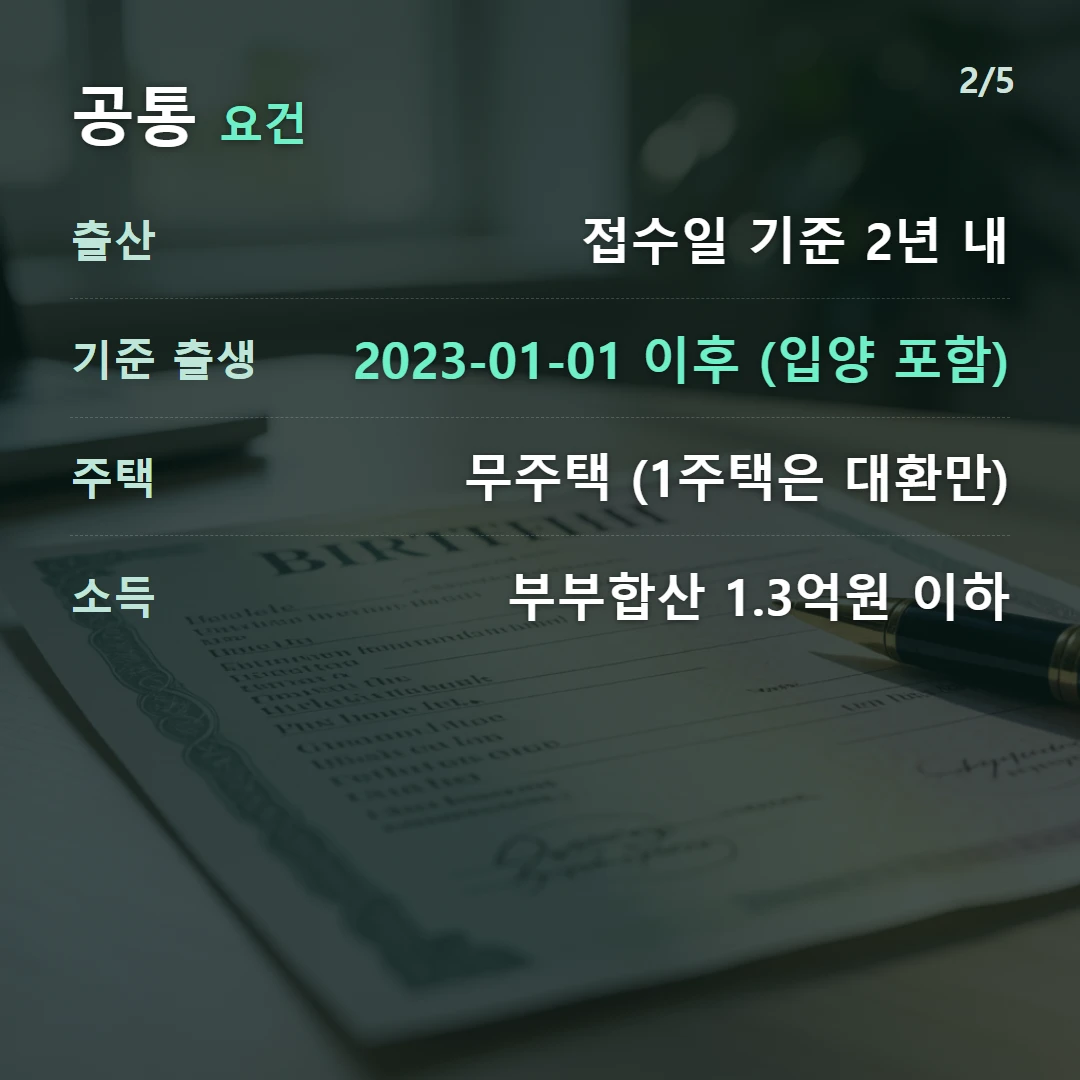
| 출산 | 대출 접수일 기준 2년 내 출산(2023년 1월 1일 이후 출생아, 입양 포함) |
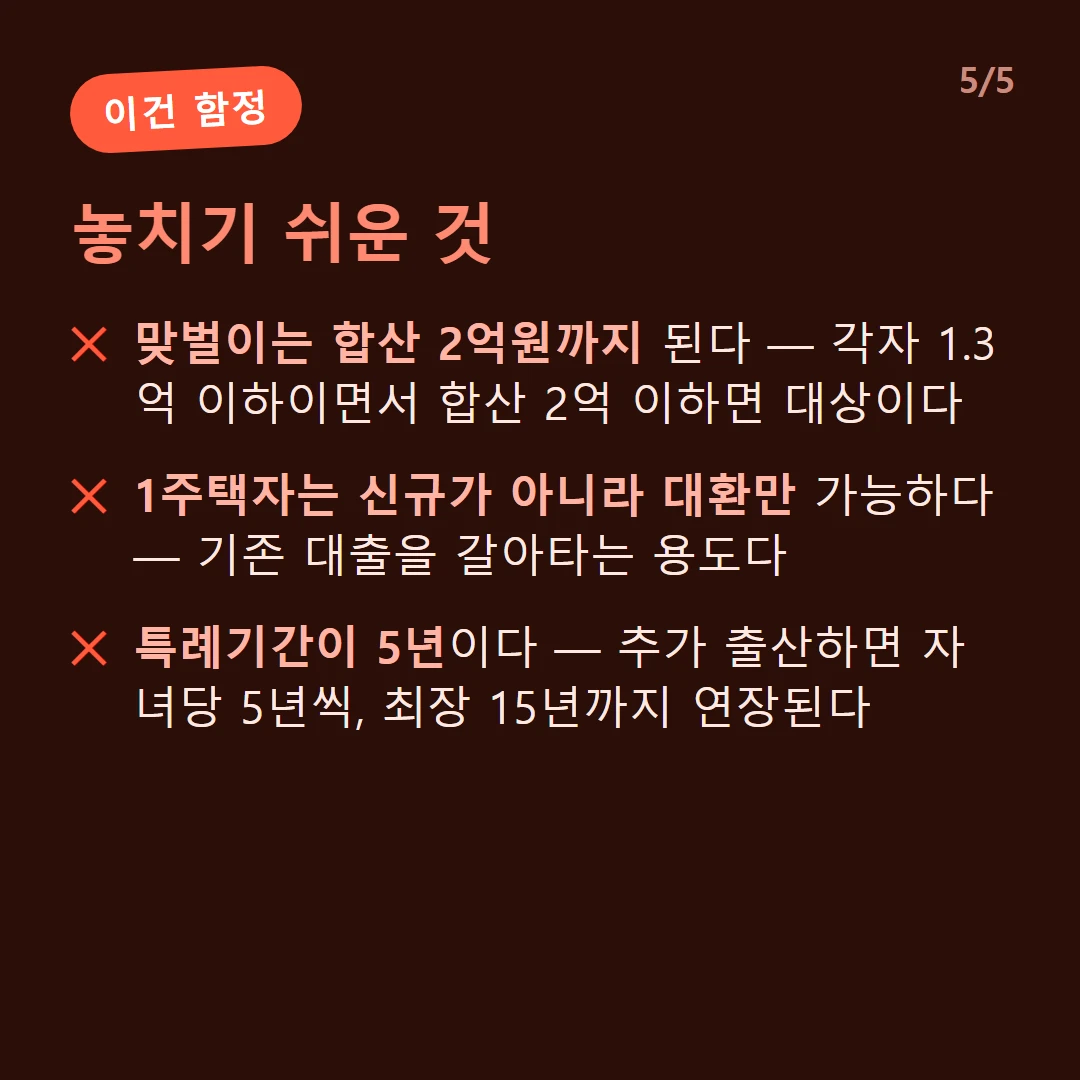
| 주택 | 무주택 세대주 (1주택자는 기존 대출 대환만) |
| 소득 | 부부합산 1.3억원 이하 (맞벌이 각 1.3억 이하이면서 합산 2억원 이하) |
| 순자산 | 구입 5.11억원 / 전세 3.45억원 이하 |
⚠️ “2025~2027년 소득상한 2.5억원 완화”는 오정보입니다. 2024년 발표됐다가 2025년 6월 30일 철회됐습니다(정책대출發 집값 상승·기금 급속 고갈). 아직도 2.5억으로 안내하는 블로그가 있지만 현재 상한은 2억원입니다.
← 밀어서 넘기기 →
주택구입 자금 (신생아 특례 디딤돌)
| 구분 | 내용 |
|---|---|
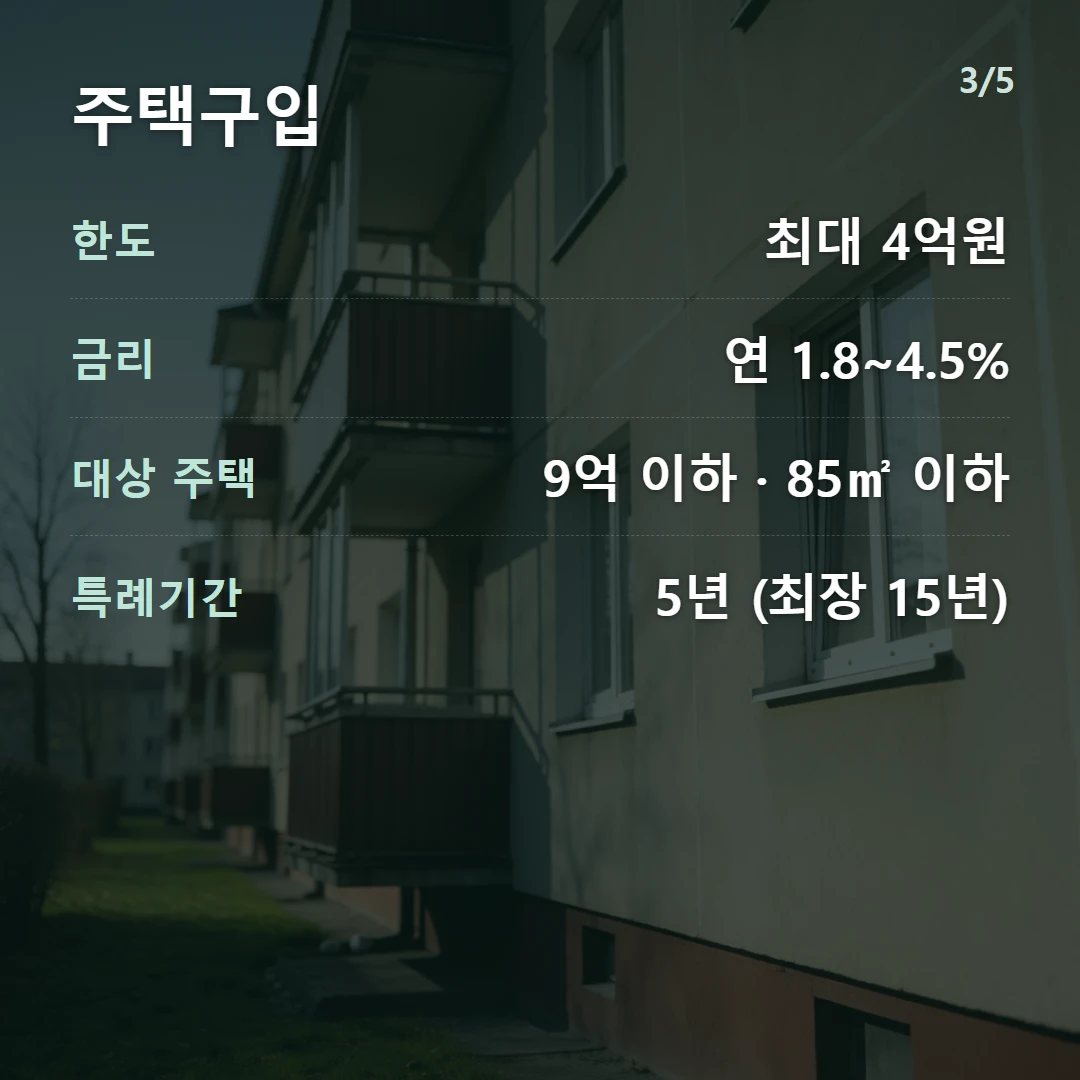
| 대상 주택 | 평가액 9억원 이하, 전용 85㎡ 이하(읍·면 100㎡) |
| 한도 | 최대 4억원 (LTV 70%, 생애최초 80%·단 수도권/규제지역 70%, DTI 60%) |
| 금리 | 연 1.8~4.5%(소득·만기별), 지방 0.2%p 인하, 우대 중복 적용 |
| 특례기간 | 5년(추가출산 시 자녀당 5년 연장, 최장 15년) |
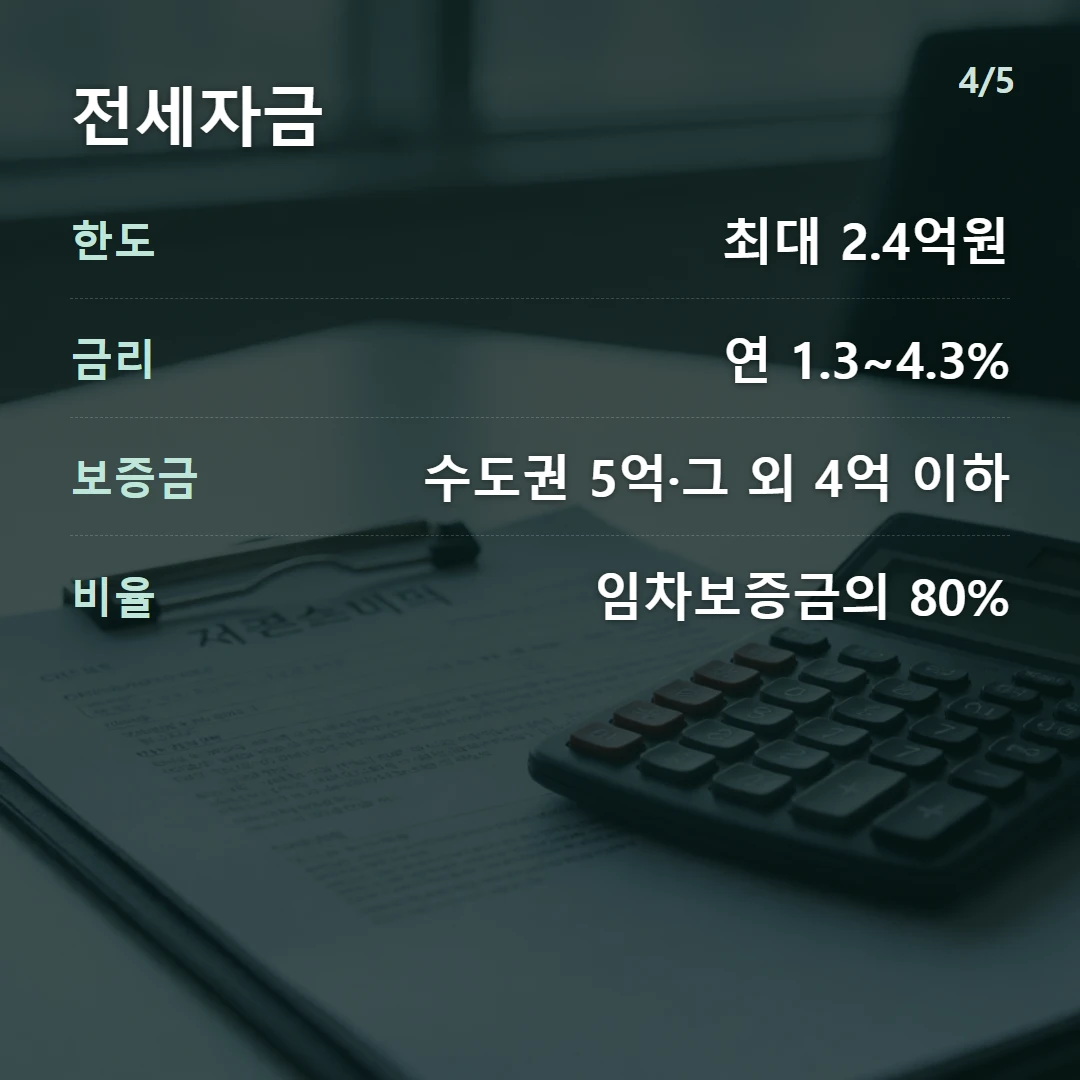
전세 자금 (신생아 특례 버팀목)
| 구분 | 내용 |
|---|---|
| 대상 보증금 | 수도권 5억원 이하 / 그 외 4억원 이하 |
| 한도 | 최대 2.4억원 (임차보증금의 80%) |
| 금리 | 연 1.3~4.3%(하한 1.0%) |
| 특례기간 | 4년(추가출산 시 자녀당 4년 연장, 최장 12년) |
추가 출산하면 더 좋아집니다
대출 기간 중 아이를 더 낳으면 자녀 1명당 금리 0.2%p 인하 + 특례기간 연장이 적용됩니다.
첫 아이(자격요건이 된 그 아이)는 우대 대상이 아닙니다. 대출 실행 후 태어난 아이부터입니다. “자녀당 0.4%p”라는 안내는 자녀 2명(0.2×2)의 혼동입니다 — 정본은 자녀당 0.2%p입니다.
놓치기 쉬운 함정
| 함정 | 내용 |
|---|---|
| ”소득 2.5억까지” | 오정보. 2025.6.30 철회, 상한 2억 |
| ”특례금리가 만기까지” | 구입 5년/전세 4년 후 가산금리로 상승 |
| 대환 소득 | 디딤돌 대환은 부부합산 1.3억 초과 시 불가. 맞벌이 1.3~2억은 신규 구입만 |
| 첫 아이 금리우대 | 대출 실행 후 출산아부터 |
| 같은 주택 | 정책 주택구입자금 대출은 1건만 |
금리·한도는 시기와 우대조건에 따라 바뀌므로 주택도시기금에서 최신 기준을 확인하세요. 한도는 LTV 계산기, 월 상환액은 주택담보대출 계산기로 점검할 수 있습니다.
출산 요건을 못 맞추면 디딤돌대출·버팀목 전세자금대출을, 정책대출 전체 비교는 주택도시기금 대출 비교를 보세요. 신청은 기금e든든 또는 수탁은행(우리·국민·신한·농협·하나)입니다.
자주 묻는 질문
소득이 얼마 이하여야 하나요?
부부합산 연소득 1억 3천만원 이하가 기본이고, 맞벌이는 각자 1.3억 이하이면서 합산 2억원 이하까지 완화됩니다. 순자산은 구입 5.11억·전세 3.45억 이하 요건도 함께 봅니다. 2024년 발표됐던 2.5억원 상향은 2025년 6월 철회되어 현재 상한은 2억원입니다.
출산 시점은 어떻게 보나요?
대출 접수일 기준 2년 이내에 출산(2023년 1월 1일 이후 출생아)한 가구가 대상이며 입양아도 포함됩니다.
특례금리가 만기까지 유지되나요?
아닙니다. 특례금리 기간은 구입 5년, 전세 4년입니다. 이후에는 가산금리가 붙어 오릅니다. 다만 대출 기간 중 아이를 더 낳으면 자녀 1명당 금리 0.2%p 인하와 특례기간 연장(구입 최장 15년·전세 최장 12년)이 적용됩니다.
1주택자도 되나요?
구입자금은 기존 대출의 대환만 가능합니다. 다만 디딤돌 대환은 부부합산 소득 1.3억을 넘으면 불가합니다. 맞벌이 1.3~2억 구간은 신규 구입에만 열려 있고 대환은 안 됩니다.
출처 · 공식 확인
본 내용은 일반 정보이며 금융·세무 자문이 아닙니다. 정확한 조건은 담당기관·전문가와 상담하세요.