주택도시기금 대출 비교 — 디딤돌·버팀목·보금자리론·신생아특례 (2026)
정부 주택대출은 주택도시기금과 한국주택금융공사가 낮은 금리로 내 집 마련·전세 자금을 빌려주는 정책대출입니다. 구입은 디딤돌·보금자리론·신생아 특례, 전세는 버팀목·신생아 특례가 있으며, 소득·출산 여부에 따라 유리한 상품이 다릅니다.
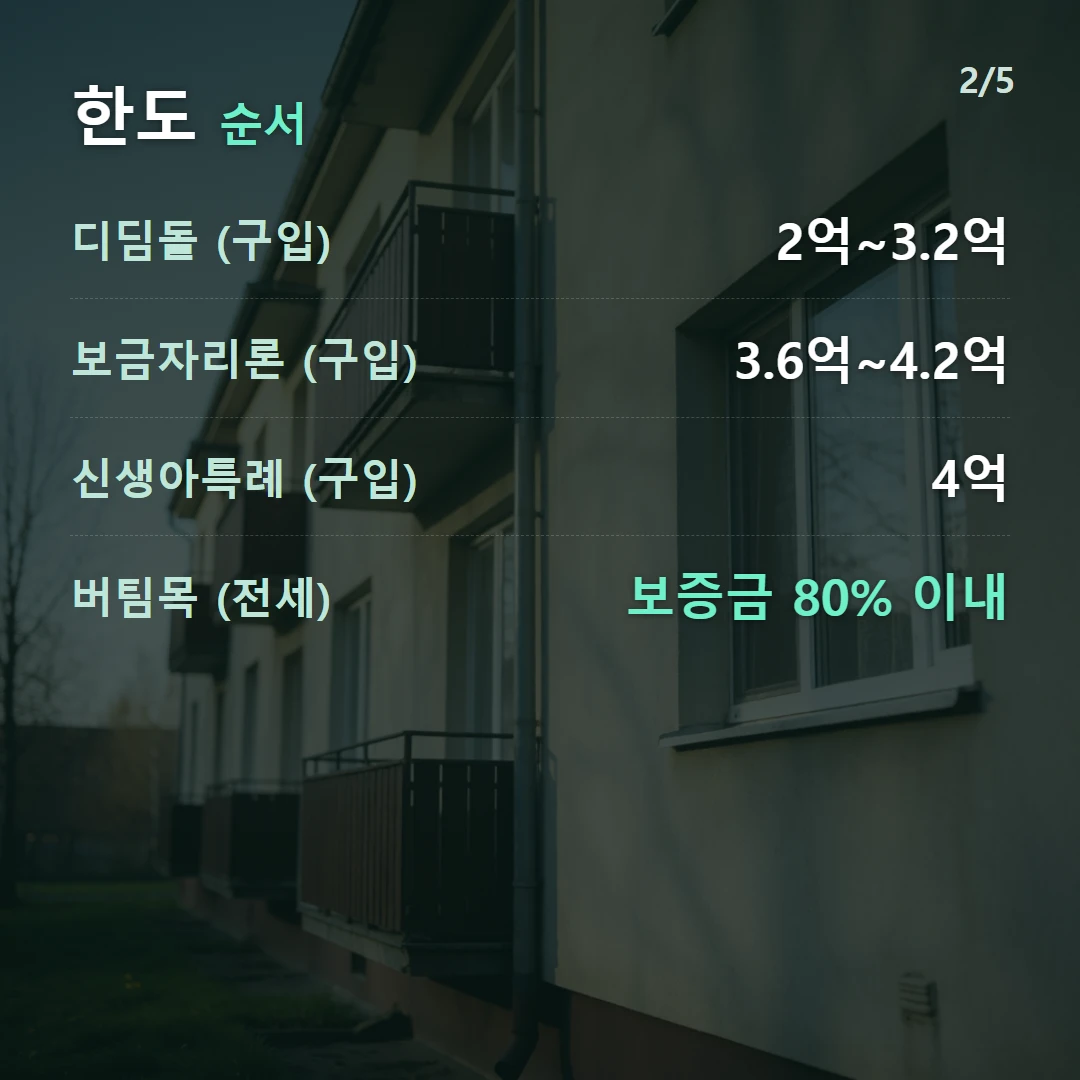
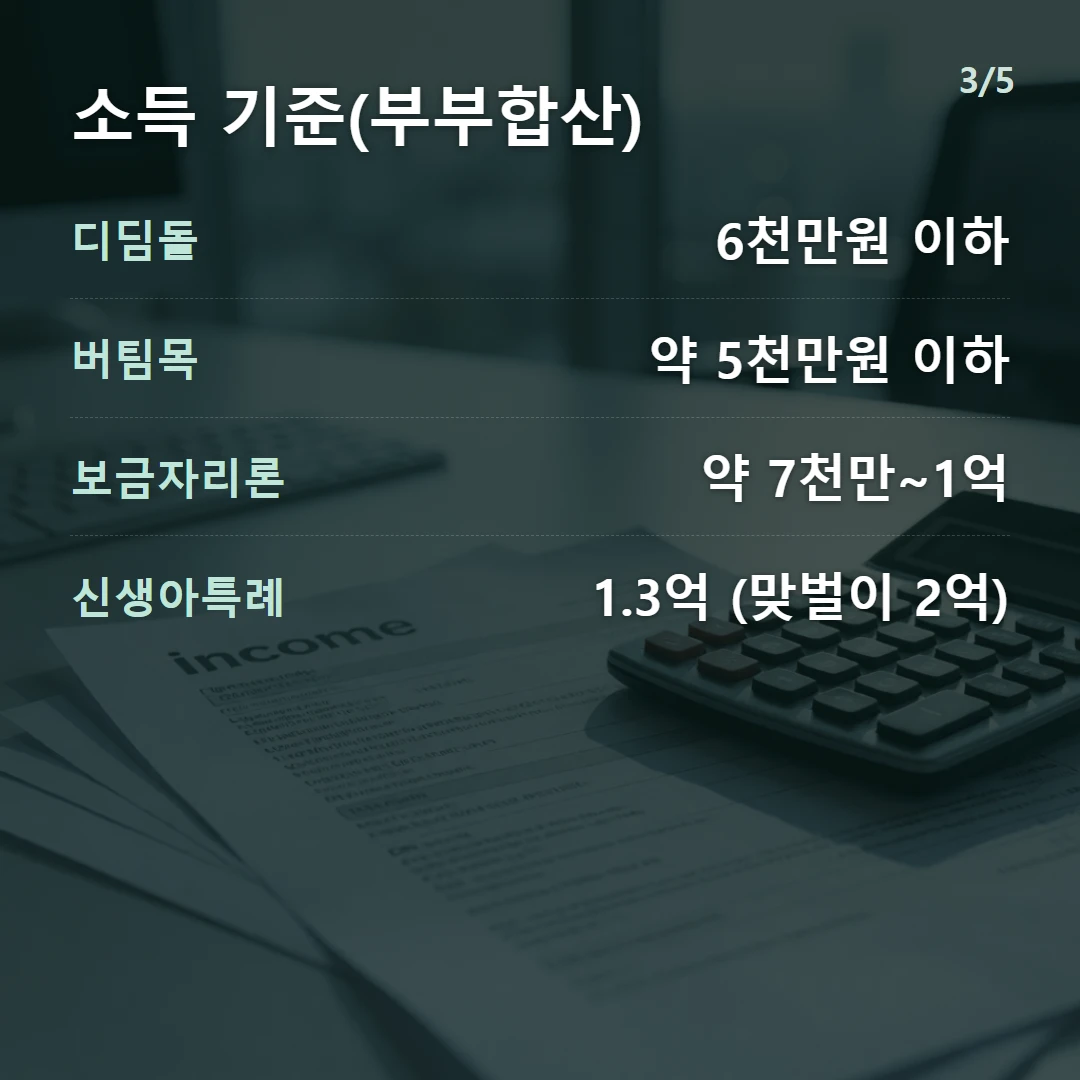
← 밀어서 넘기기 →
어떤 대출이 있나요?
주택 구입 자금은 디딤돌·보금자리론·신생아 특례 디딤돌, 전세 자금은 버팀목·신생아 특례 버팀목으로 나뉩니다. 디딤돌·버팀목·신생아 특례는 주택도시기금, 보금자리론은 한국주택금융공사가 운영합니다.
| 대출 | 소관 | 용도 | 대상·소득(부부합산) | 한도 |
|---|---|---|---|---|
| 디딤돌대출 | 주택도시기금 | 구입 | 무주택, 6천만원 이하(생애최초·2자녀 7천·신혼 8.5천) | 2억~3.2억 |
| 보금자리론 | 주택금융공사 | 구입 | 무주택·일시적 1주택, 약 7천만~1억 | 3.6억~4.2억 |
| 버팀목대출 | 주택도시기금 | 전세 | 무주택, 약 5천만원 이하(청년·신혼 별도) | 보증금 80% 이내 |
| 신생아 특례 | 주택도시기금 | 구입·전세 | 2년 내 출산, 1.3억(맞벌이 2억) | 구입 4억·전세 2.4억 |
← 밀어서 넘기기 →
나는 어떤 대출을 받아야 하나요?
- 2년 내 출산 가구 → 신생아 특례(소득요건 넓고 금리 최저)
- 소득 낮은 무주택·구입 → 디딤돌대출(가장 낮은 금리)
- 중산층 실수요·구입 → 보금자리론(소득 기준 넓음)
- 전세 자금 → 버팀목대출(출산 가구는 신생아 특례 버팀목)
소득·금리는 어떻게 다른가요?
같은 구입 자금이라도 소득이 낮을수록 금리가 낮은 디딤돌이 유리하고, 소득 기준을 넘으면 보금자리론을 이용합니다. 출산 가구는 소득요건이 1.3억(맞벌이 2억)으로 가장 넓고 금리도 낮아(구입 최저 연 1.8%·전세 하한 1.0%) 신생아 특례가 우선입니다(주택도시기금).
중복해서 받을 수 있나요?
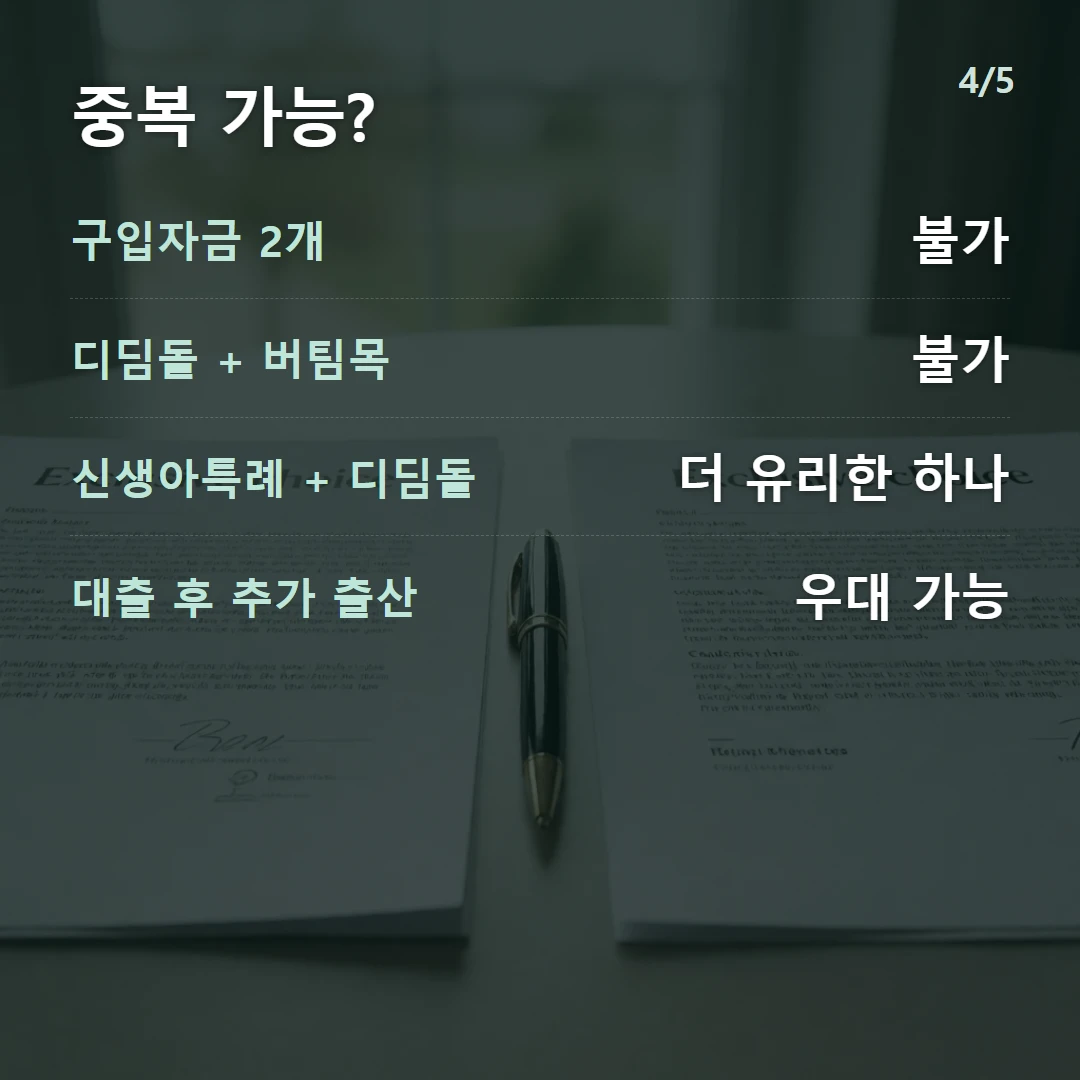
| 상황 | 가능 여부 | 설명 |
|---|---|---|
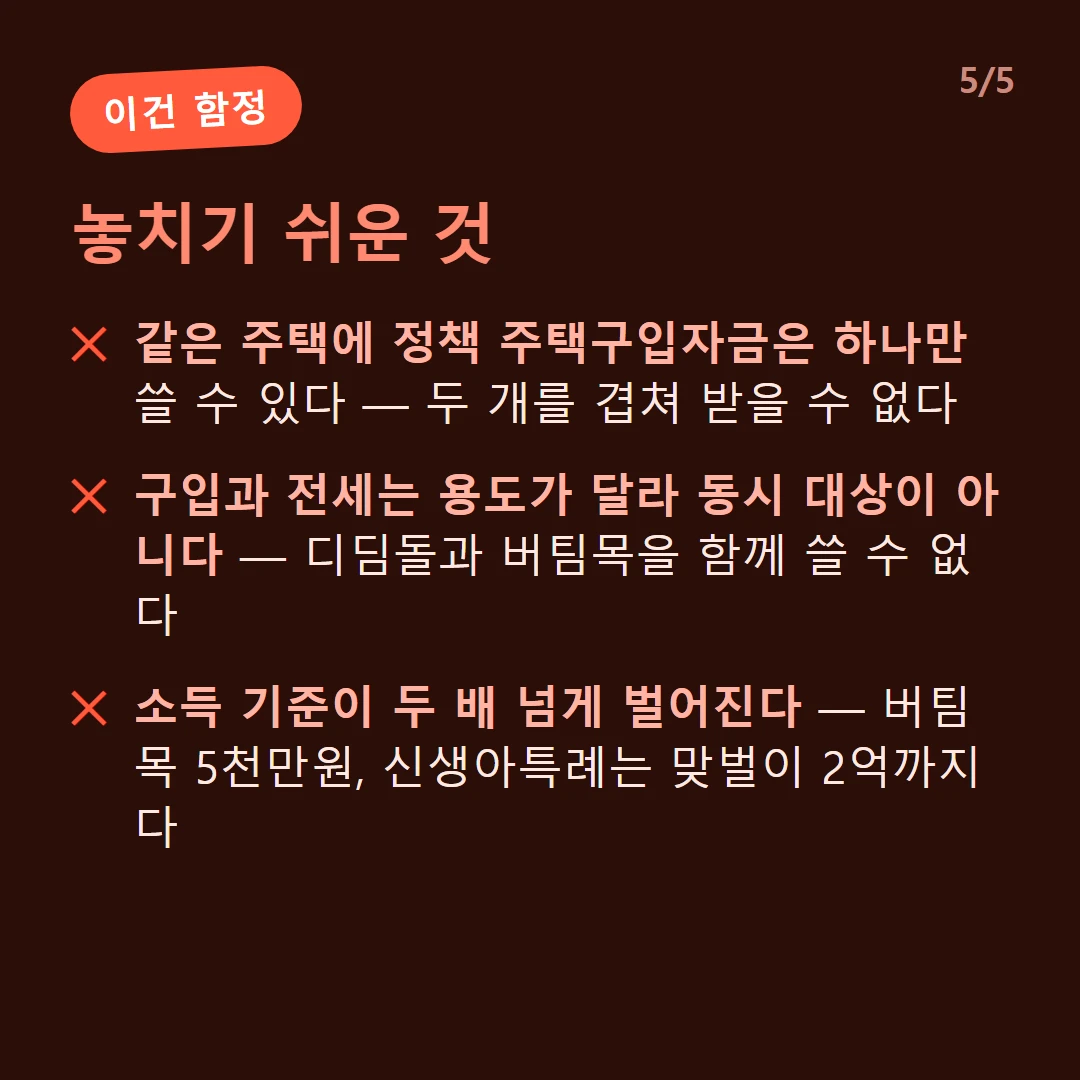
| 같은 주택에 구입 자금 2개 | X | 정책 주택구입자금은 하나만 |
| 구입(디딤돌) + 전세(버팀목) | X | 용도가 달라 동시 대상 아님 |
| 신생아 특례 + 일반 디딤돌 | X | 더 유리한 하나 선택 |
| 대출 후 추가 출산 | O(우대) | 신생아 특례는 금리 인하·기간 연장 |
각 대출의 자세한 자격·한도·금리는 위 링크에서 확인하세요. 한도는 LTV 계산기, 월 상환액은 주택담보대출 계산기로 점검하세요. 최신 기준은 주택도시기금·주택금융공사에서 확인하세요.
자주 묻는 질문
디딤돌과 보금자리론은 뭐가 다른가요?
둘 다 주택 구입 자금 대출이지만, 디딤돌(주택도시기금)은 부부합산 소득 약 6천만원 이하 저소득·무주택 가구가 대상이고 금리가 더 낮습니다. 보금자리론(주택금융공사)은 소득 기준(약 7천만~1억)이 더 넓어 중산층 실수요자도 이용할 수 있습니다.
출산 가구는 무조건 신생아 특례가 유리한가요?
대체로 그렇습니다. 2년 내 출산 가구는 신생아 특례가 소득요건(1.3억·맞벌이 2억)이 넓고 금리가 가장 낮아 유리합니다. 출산 요건을 못 맞추면 디딤돌·보금자리론·버팀목을 비교하세요.
전세 자금은 어떤 대출을 받나요?
전세는 버팀목 전세자금대출이 기본이며, 2년 내 출산 가구는 신생아 특례 버팀목이 더 유리합니다. 구입 자금(디딤돌·보금자리론)과는 용도가 다릅니다.
출처 · 공식 확인
본 내용은 일반 정보이며 금융·세무 자문이 아닙니다. 정확한 조건은 담당기관·전문가와 상담하세요.