보금자리론 vs 디딤돌·신생아특례 비교 (뭘 받을까) 2026
신청기간상시 (상품별 상이)
지원대상정부 주택구입대출 중 무엇을 받을지 고르는 실수요자
지원금액소득·출산 여부로 상품 선택
담당기관한국주택금융공사
보금자리론은 소득기준이 넓은 구입 대출이고, 디딤돌은 저소득 무주택자용 저금리 대출, 신생아 특례는 출산 가구용 최저금리 대출입니다. 소득과 출산 여부에 따라 유리한 상품이 다릅니다.
← 밀어서 넘기기 →
무엇이 다른가요?
세 상품 모두 주택 구입 자금이지만, 소득기준과 금리·한도가 다릅니다. 디딤돌이 금리가 가장 낮지만 소득기준이 좁고, 보금자리론은 소득기준이 넓으며, 신생아 특례는 출산 가구에 가장 유리합니다(주택금융공사·주택도시기금).
| 구분 | 보금자리론 | 디딤돌 | 신생아 특례 |
|---|---|---|---|
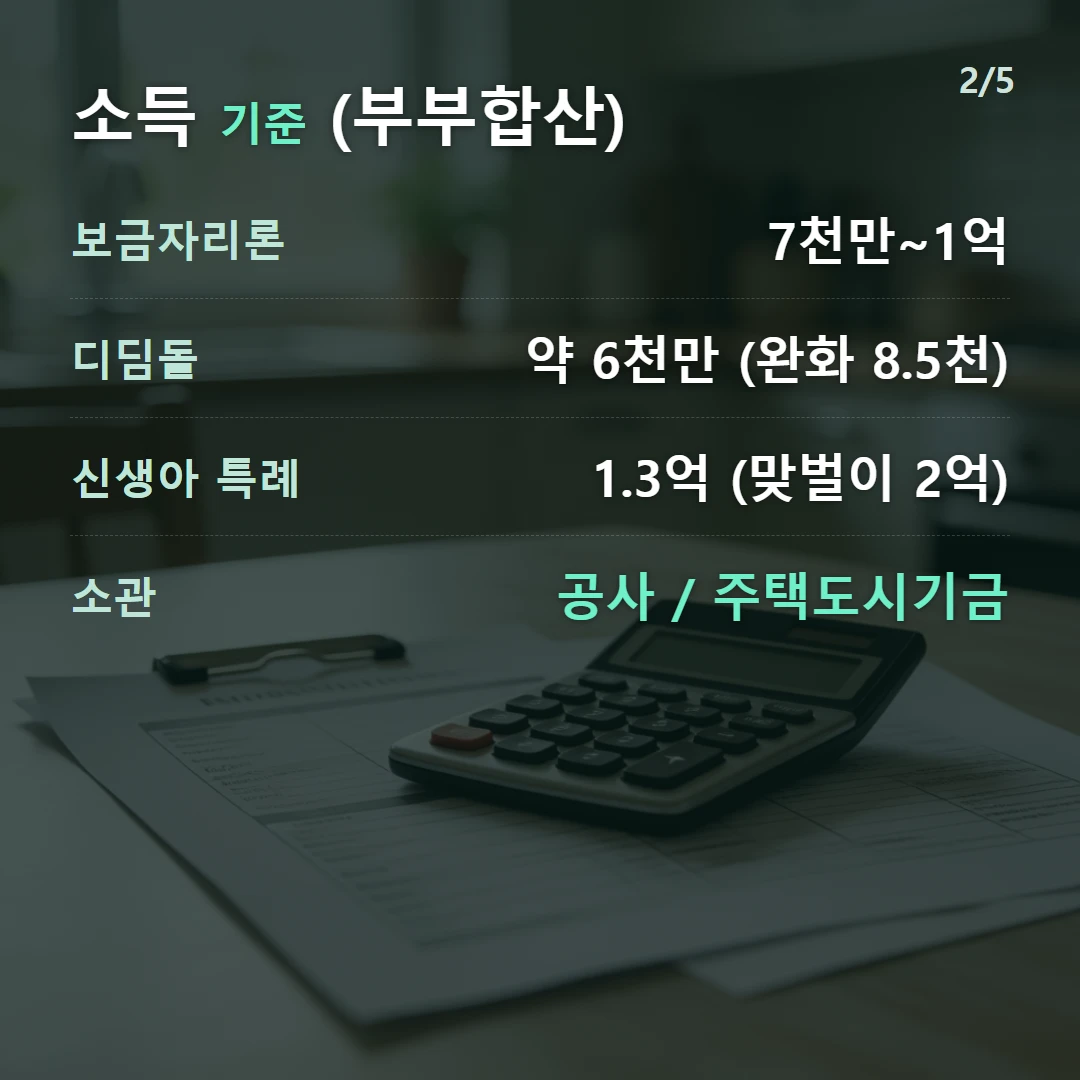
| 소관 | 주택금융공사 | 주택도시기금 | 주택도시기금 |
| 소득(부부합산) | 7천만~1억 | 약 6천만(완화 8.5천) | 1.3억(맞벌이 2억) |
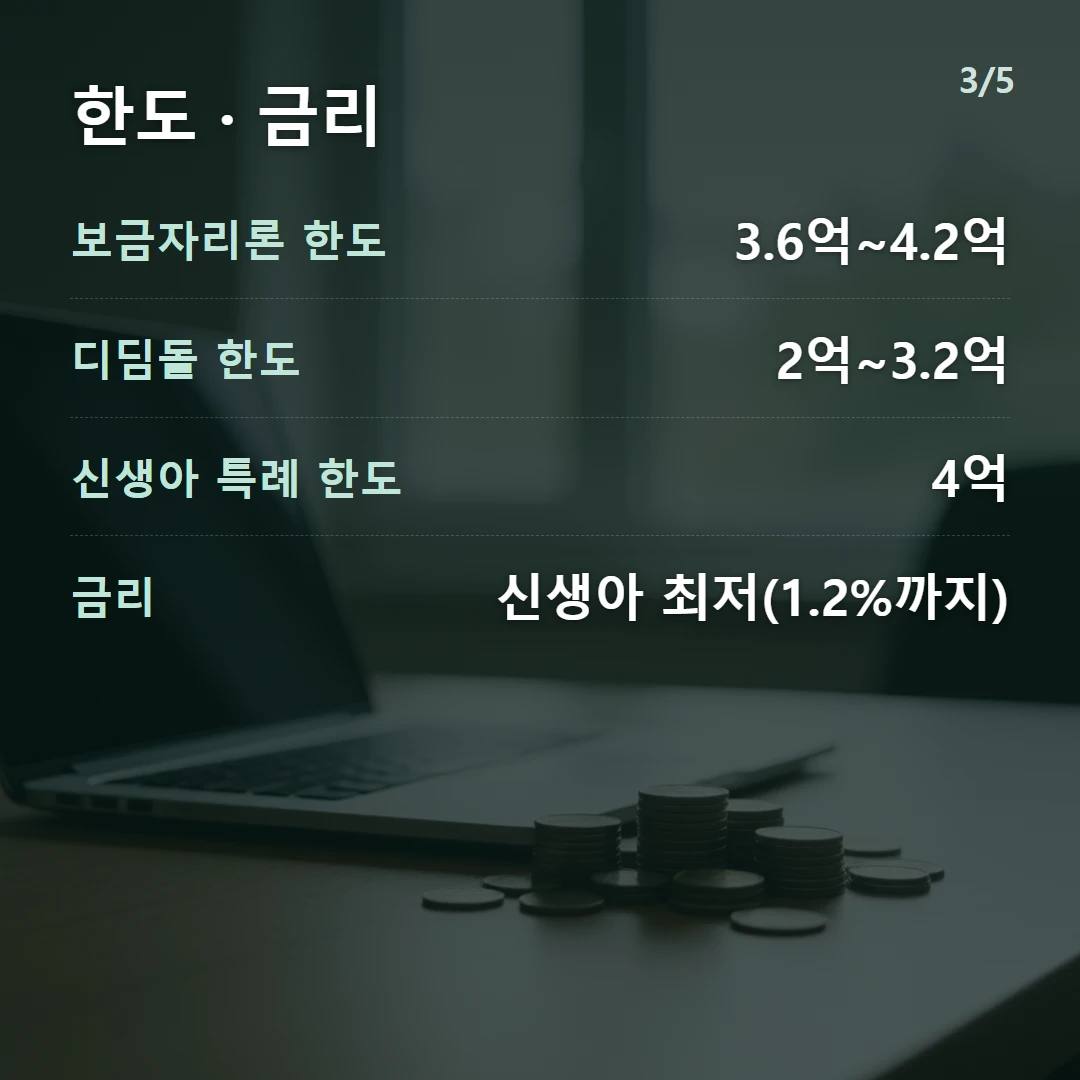
| 한도 | 3.6억~4.2억 | 2억~3.2억 | 4억 |
| 금리 | 고정, 우대 최대 1.0%p | 더 낮음 | 최저(1.2%까지) |
← 밀어서 넘기기 →
나는 뭘 받아야 하나요?
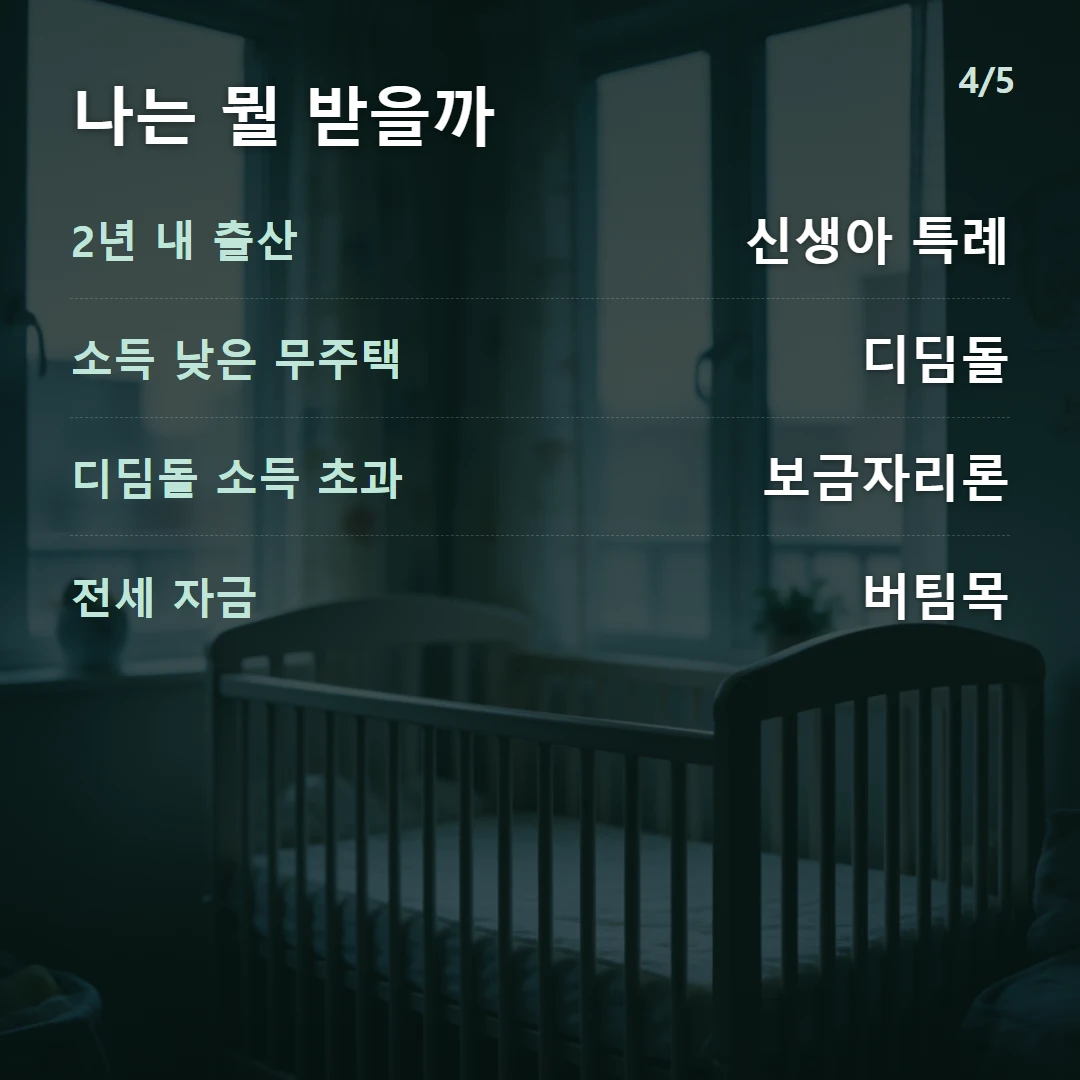
- 2년 내 출산 → 신생아 특례대출(소득요건 넓고 금리 최저)
- 소득 낮은 무주택 → 디딤돌대출(가장 낮은 금리)
- 디딤돌 소득 초과·큰 한도 필요 → 보금자리론
- 전세 자금 → 버팀목대출
중복·선택 시 주의
| 상황 | 가능 여부 | 설명 |
|---|---|---|
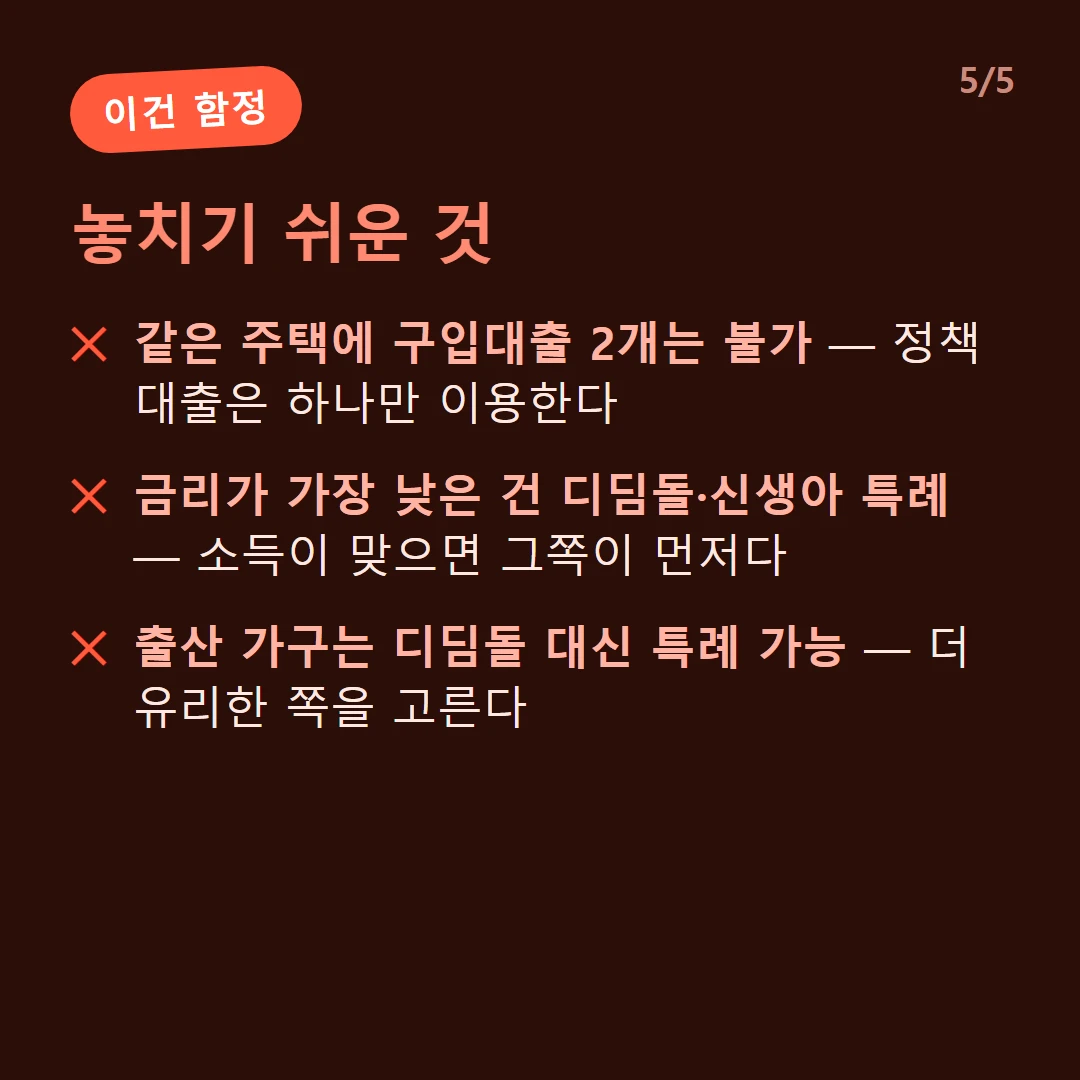
| 같은 주택에 구입대출 2개 | X | 하나만 이용 |
| 출산 가구가 디딤돌 대신 특례 | O | 더 유리한 쪽 선택 |
| 소득 6천만 초과 무주택 | 보금자리론 | 디딤돌 소득 초과 시 |
상품별 자세한 조건은 디딤돌·신생아 특례·버팀목에서, 네 상품을 한눈에 보려면 주택도시기금 대출 비교에서 확인하세요.
자주 묻는 질문
디딤돌과 보금자리론 중 뭘 받아야 하나요?
소득이 낮은 무주택자는 금리가 더 낮은 디딤돌이 유리하고, 디딤돌 소득기준(약 6천만원)을 넘거나 더 큰 한도가 필요하면 소득기준이 넓은 보금자리론을 이용합니다.
출산 가구는 어떤 게 유리한가요?
2년 내 출산 가구는 소득요건(1.3억·맞벌이 2억)이 넓고 금리가 가장 낮은 신생아 특례대출이 대체로 가장 유리합니다.
여러 개를 같이 받을 수 있나요?
같은 주택에 대한 정책 주택구입자금 대출은 원칙적으로 하나만 이용할 수 있습니다. 조건을 비교해 가장 유리한 상품 하나를 선택하세요.
출처 · 공식 확인
본 내용은 일반 정보이며 금융·세무 자문이 아닙니다. 정확한 조건은 담당기관·전문가와 상담하세요.