희망저축계좌 Ⅰ·Ⅱ 자격·정부지원 총정리 (2026)
신청기간연중 차수별 모집 ※공식 일정 확인
지원대상일하는 기초생활수급·차상위 가구
지원금액본인 월 10만 + 정부지원, 3년 만기 1,080만~1,440만원
담당기관보건복지부 / 자산e룸터
희망저축계좌는 일하는 기초생활수급·차상위 가구가 매월 10만원을 저축하면 정부가 함께 적립해 3년 뒤 목돈과 자립을 돕는 자산형성 지원사업입니다. 「국민기초생활 보장법」 제18조의4가 근거이며, 수급 유형에 따라 Ⅰ형과 Ⅱ형으로 나뉩니다.
← 밀어서 넘기기 →
Ⅰ형과 Ⅱ형 비교
| 구분 | 희망저축계좌 Ⅰ | 희망저축계좌 Ⅱ |
|---|---|---|
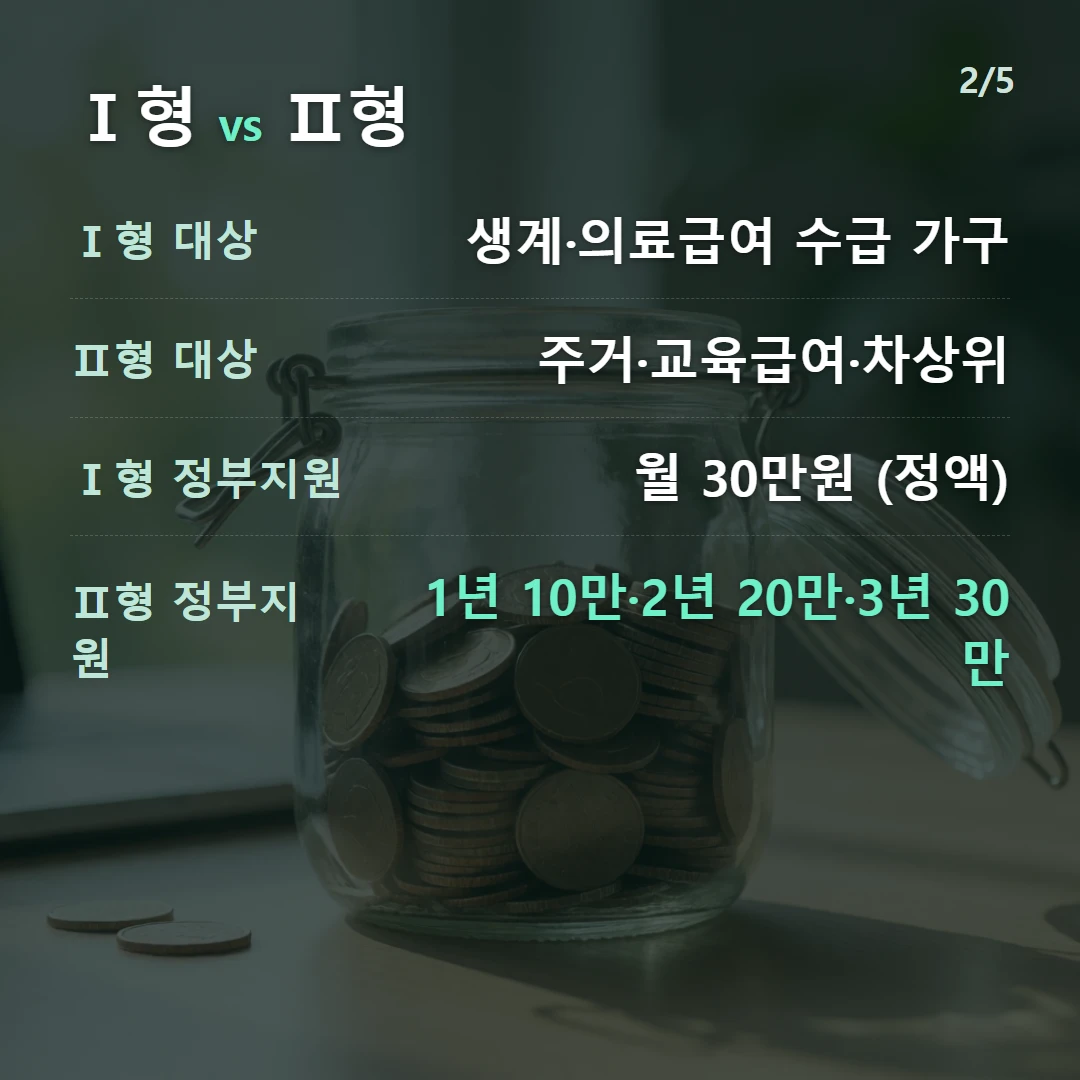
| 대상 | 일하는 생계·의료급여 수급 가구 | 주거·교육급여 수급·차상위 |
| 소득요건 | 근로·사업소득이 기준중위 40%의 60% 이상 | 소득인정액 기준중위 50% 이하 |
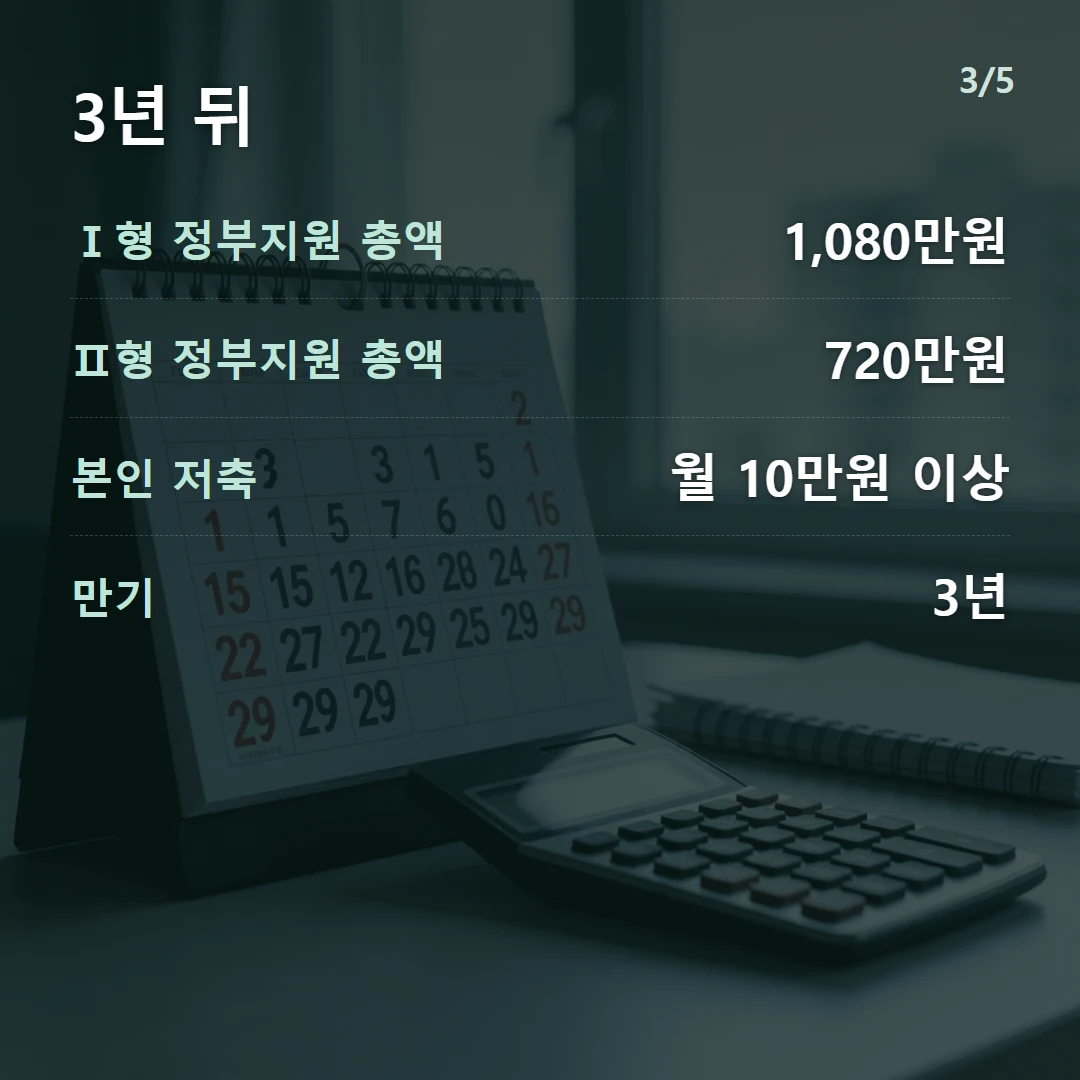
| 본인 저축 | 월 10만원(10~50만) | 월 10만원(10~50만) |
| 정부지원(근로소득장려금) | 월 30만원(정액) | 1년 10만·2년 20만·3년 30만(차등) |
| 3년 정부지원 총액 | 1,080만원 | 720만원 |
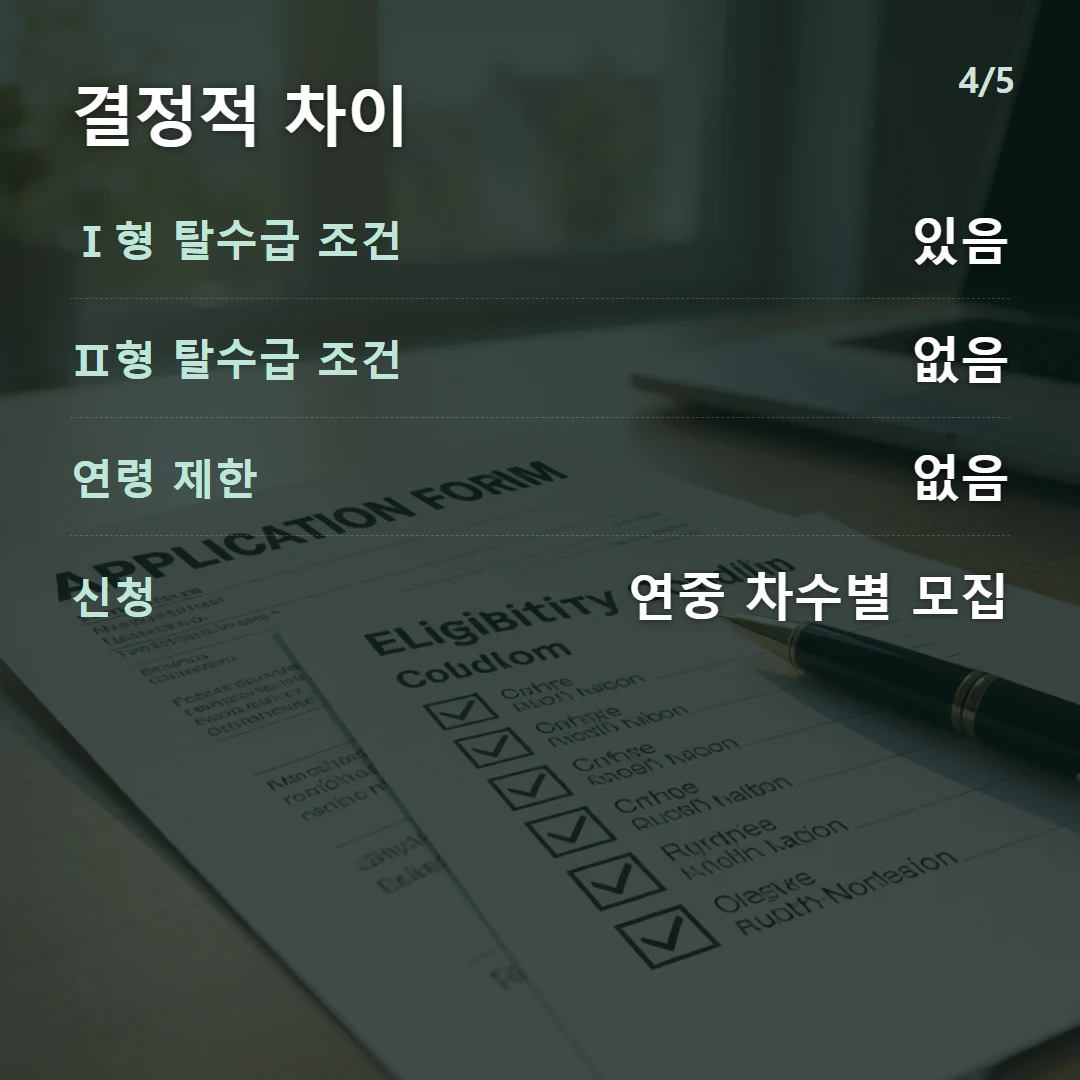
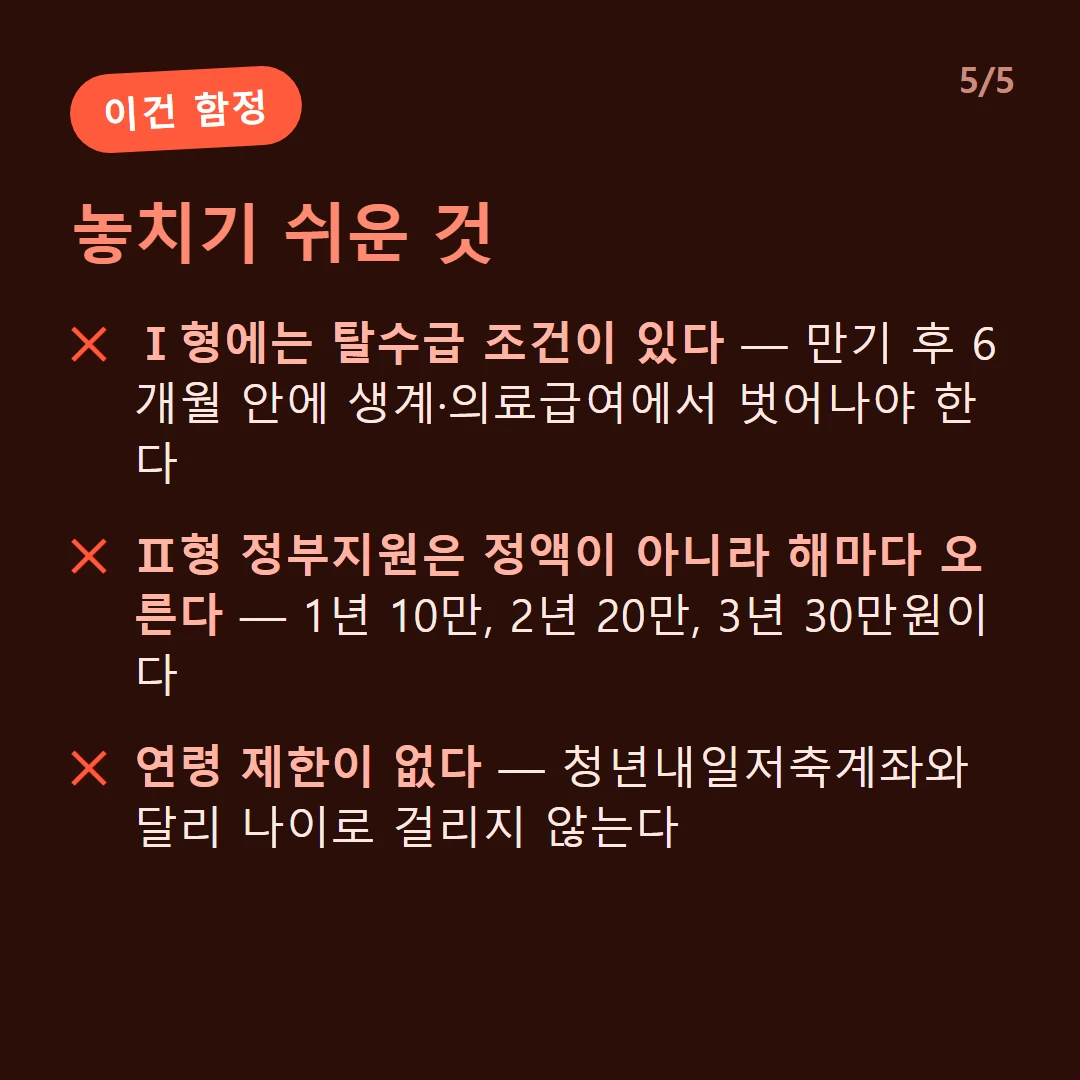
| 탈수급 조건 | 있음(만기 후 6개월 내 생계·의료 탈수급) | 없음 |
← 밀어서 넘기기 →
만기와 요건
- 3년간 매월 저축 유지
- Ⅰ형은 만기 후 6개월 유예 내 생계·의료급여 탈수급 → 정부지원금 전액
- 3년 근로 지속 + 교육 이수 + 자금사용계획서 제출
- 중도해지·요건 미충족 시 본인 적립금만 받고 정부 장려금은 전액 국고 환수
본인 저축 360만원에 정부지원을 더하면 Ⅰ형은 약 1,440만원, Ⅱ형은 약 1,080만원(이자 제외)이 됩니다. 근로소득공제금·탈수급장려금 등 추가지원금이 붙으면 더 늘어납니다.
청년내일저축계좌와 어떻게 다른가요?
| 구분 | 희망저축계좌 | 청년내일저축계좌 |
|---|---|---|
| 연령 | 무관(일하는 수급·차상위 가구) | 만 15~39세 |
| 소득 | 생계·의료(Ⅰ) / 주거·교육·차상위(Ⅱ) | 가구 중위 100% 이하(신규는 50% 이하) |
신청 방법
- 차수별 모집기간에 주민센터 또는 복지로 온라인 신청
- 수급 유형·소득 조사로 Ⅰ·Ⅱ형 결정
- 매월 저축 + 정부지원금 적립
- 만기 시 요건 충족 후 수령
정확한 차수·요건은 자산e룸터에서 확인하세요. 만기 수령액은 적금 계산기로 가늠할 수 있습니다.
자주 묻는 질문
Ⅰ형과 Ⅱ형은 무엇이 다른가요?
Ⅰ형은 일하는 생계·의료급여 수급 가구, Ⅱ형은 주거·교육급여 수급 가구와 차상위계층이 대상입니다. Ⅰ형은 정부지원금이 월 30만원 정액이고, Ⅱ형은 1년차 10만·2년차 20만·3년차 30만원으로 차등 지원됩니다.
3년 뒤 얼마를 받나요?
본인 저축 360만원(월 10만×36)에 정부지원을 더해 Ⅰ형은 약 1,440만원(정부 1,080만), Ⅱ형은 약 1,080만원(정부 720만)입니다(이자 제외). 추가지원금이 붙으면 더 늘어납니다.
Ⅰ형은 탈수급해야 하나요?
Ⅰ형은 3년 만기 후 6개월 유예기간 안에 생계·의료급여 수급에서 벗어나야 정부지원금 전액을 받습니다. 미충족 시 본인 적립금만 받고 정부 장려금은 전액 국고로 환수됩니다. Ⅱ형은 탈수급 조건이 없습니다.
출처 · 공식 확인
본 내용은 일반 정보이며 금융·세무 자문이 아닙니다. 정확한 조건은 담당기관·전문가와 상담하세요.